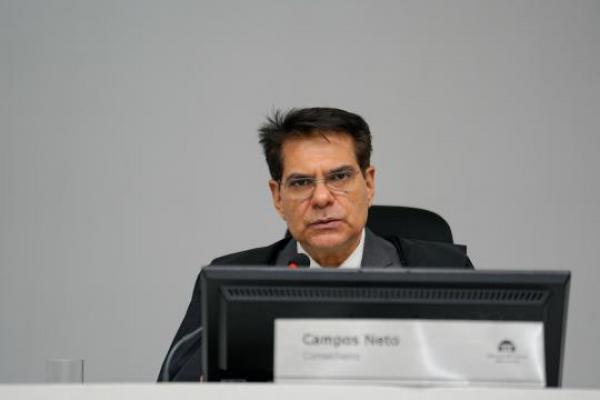

As contas de 2025 da Prefeitura de Sorriso receberam parecer prévio favorável à aprovação no Tribunal de Contas do Estado, em sessão de terça-feira, 15 de setembro. A relatoria foi do conselheiro Campos Neto e o processo é o nº 2029774/2025. Na mesma sessão foi julgado o processo nº 2029952/2025, do município de Cláudia.
Os dados desta reportagem vêm do comunicado divulgado pela própria Prefeitura de Sorriso, que é parte interessada no resultado. A reportagem tentou confirmar os números diretamente no portal do Tribunal de Contas e o acesso não foi permitido pela configuração do site. Os valores abaixo, portanto, são os informados pela Prefeitura e atribuídos por ela ao Tribunal, e não foram conferidos no acórdão.
Segundo o comunicado, Sorriso registrou superávit orçamentário de R$ 23 milhões, e Cláudia, de R$ 12 milhões.
Na educação, Sorriso teria aplicado 25,20%, contra o mínimo constitucional de 25%, margem de 0,20 ponto percentual acima do piso, cálculo desta reportagem. Cláudia aparece com 26,47%. Na remuneração do magistério, Sorriso teria alcançado 82,38%, contra o mínimo de 70%, e Cláudia, 76,62%. Na saúde, Sorriso teria aplicado 25,53%, contra o mínimo de 15%, e Cláudia, 16%.
Em transparência pública, o comunicado informa índice de 96,84% para Sorriso, com classificação Nível Diamante, e 85,25% para Cláudia, Nível Ouro. No Índice de Gestão Fiscal Municipal, ambos aparecem com Conceito B, descrito como boa gestão.
O próprio comunicado registra que haverá irregularidades remanescentes e recomendações expedidas ao final pelo relator, ou seja, o parecer favorável não é isento de apontamentos.
A Prefeitura não informou quais são essas irregularidades remanescentes, quantas são, nem quais recomendações serão expedidas. Também não esclareceu se o parecer é com ou sem ressalvas.
O comunicado não traz o índice de despesa com pessoal apurado pela Lei de Responsabilidade Fiscal, não apresenta o valor total da receita ou da despesa executada em 2025 e não informa o número do acórdão ou do parecer prévio, nem se o julgamento ocorreu no Tribunal Pleno ou em câmara.
Cabe o registro de que o parecer prévio do Tribunal de Contas é opinativo. O julgamento final das contas de governo do prefeito compete à Câmara Municipal, que pode acompanhar ou rejeitar a manifestação do órgão de controle. O comunicado da Prefeitura não menciona essa etapa.
Trechos divulgados como falas do relator não foram confirmados por esta reportagem como declarações literais e por isso não são reproduzidos entre aspas.
Com informações de: Prefeitura de Sorriso, publicação de 17 de setembro de 2026.