Sorriso criou um programa temporário para regularizar o Imposto sobre Transmissão de Bens Imóveis (ITBI) de imóveis transferidos a empresas na integralização de capital, com alíquota reduzida a 0,5% para as novas operações e desconto de 75% sobre o principal de dívidas anteriores. A Lei 3.948, assinada em 22 de setembro, foi publicada nesta quarta-feira, 23, no Jornal Oficial da AMM.
O texto institui o programa municipal de conformidade das operações de integralização de capital, identificado pela sigla PROMCIC, descrito como programa especial e temporário de regularização de obrigações tributárias e de redução de litígios sobre o ITBI nessas operações. Entre os objetivos do artigo 2º estão estimular a conformidade voluntária, reduzir disputas administrativas e judiciais, dar segurança jurídica, melhorar a eficiência da arrecadação e atualizar o cadastro imobiliário.
Pelo artigo 4º, a alíquota sobre a parcela tributável das operações prospectivas, as que ocorrerem na vigência do programa, fica reduzida a 0,5%. O artigo 3º define parcela tributável como a parte da transmissão não alcançada pela imunidade constitucional e fixa como data de encerramento o dia anterior ao restabelecimento da alíquota ordinária. Para ter o benefício, conforme o artigo 5º, o contribuinte precisa protocolar requerimento no prazo, apresentar documentos societários e contábeis, delimitar a parcela tributável, não incorrer em fraude e pagar o imposto integralmente no prazo da guia.
Para créditos anteriores, o artigo 7º autoriza transação por adesão, alcançando créditos constituídos ou não, inscritos ou não em dívida ativa e em discussão administrativa ou judicial. O desconto é de 75% sobre o principal confirmado, restando 25%, com pagamento em até 30 dias contados da ciência da homologação. Quem discute o tema na Justiça deve apresentar cópia da petição com renúncia expressa à pretensão e pedido de extinção do processo com resolução do mérito, e eventuais depósitos judiciais são convertidos em receita do município.
A adesão vale como confissão irrevogável, mas a quitação só ocorre com o pagamento integral e o cumprimento das condições. O não pagamento restabelece o crédito original com os acréscimos legais, e a constatação de fraude leva à rescisão por processo administrativo. A lei prevê prazo de 20 dias para manifestação do requerente quando a administração apontar elementos relevantes, além de contraditório, defesa e recurso nos casos de exclusão ou rescisão.
O artigo 15 estabelece que receita operacional superior a 50% nas atividades indicadas caracteriza atividade preponderante do adquirente, o que repercute no alcance da imunidade. O artigo 19 prevê o retorno da alíquota ordinária apenas depois de cumpridos os prazos de anterioridade anual e de 90 dias. O artigo 20 determina que o Executivo regulamente a lei, vedada a ampliação de benefícios, de prazos ou das hipóteses de elegibilidade.
O artigo 18 condiciona os benefícios às exigências da Lei de Responsabilidade Fiscal, entre elas a estimativa de impacto no exercício de início da vigência e nos dois seguintes. A reportagem não localizou, no texto publicado, o valor estimado de renúncia de receita nem data final de adesão, que a lei vincula à data de encerramento.
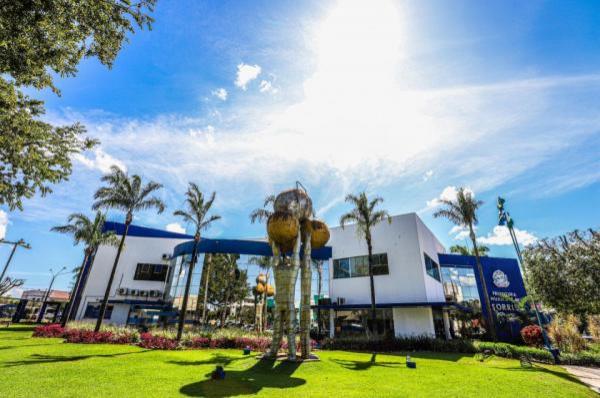
Em 18 de setembro, a Prefeitura informou que as solicitações de ITBI passam a ser feitas exclusivamente pela internet a partir de 1º de outubro, pelo Portal do Contribuinte da Secretaria Municipal de Fazenda.
Com informações de: Jornal Oficial AMM, edição de 23 de setembro de 2026, Lei 3.948; Prefeitura de Sorriso.